Przemyślana edukacja finansowa zaczyna się od wyrobienia zdrowych nawyków dziecka przy domowym stole, a kończy na zabezpieczeniu dorosłości. Własny kapitał pozwoli młodemu człowiekowi spokojnie wejść na rynek pracy i rozwijać pasje bez konieczności sięgania po pożyczki. Przekonaj się, jak uczyć dziecko szacunku do pracy i równolegle odkładać środki na jego najważniejsze cele.
Czym jest oszczędzanie dla dziecka i jaki cel warto wyznaczyć?
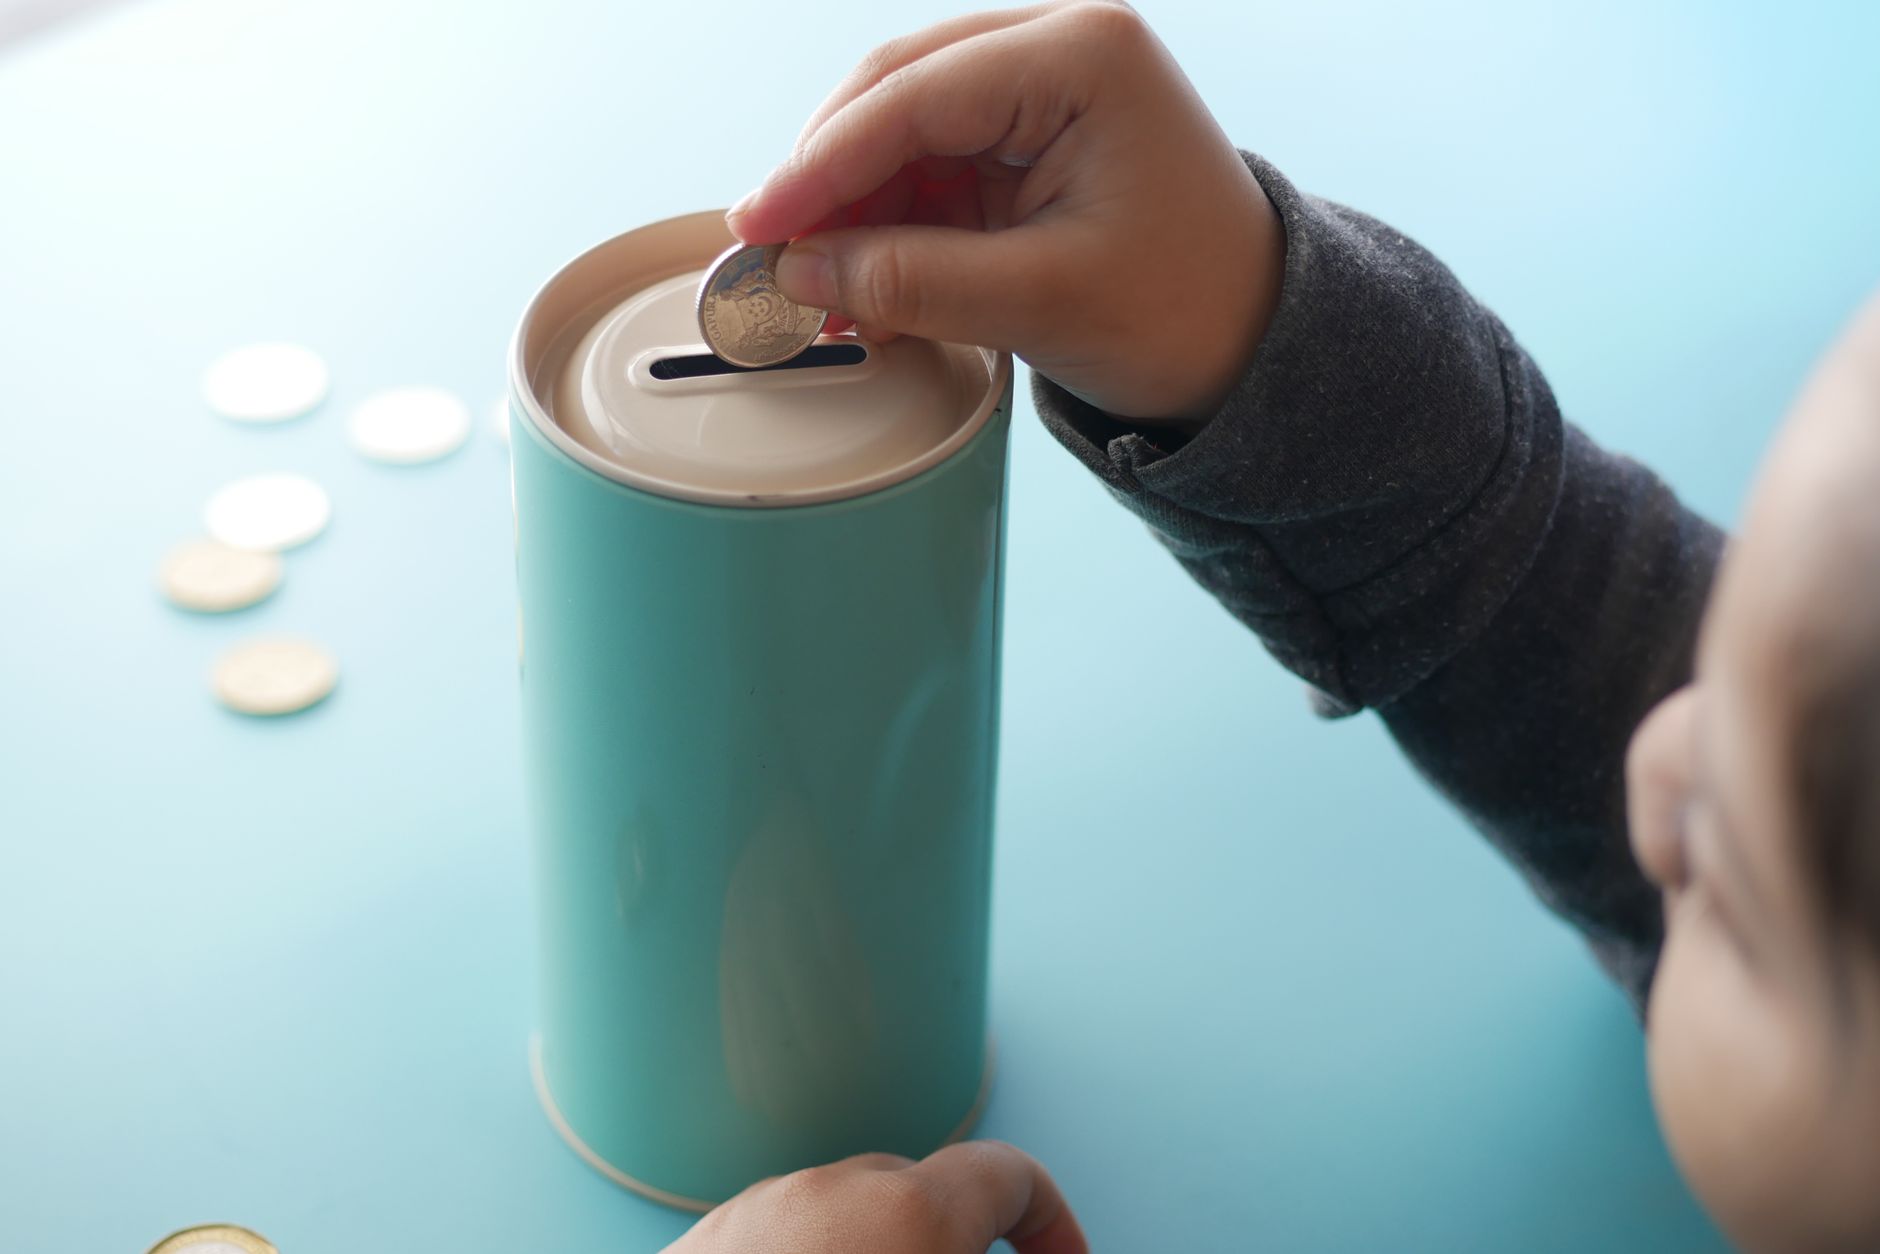
Zamiast wykładów z teorii ekonomii, dziecko potrzebuje namacalnych doświadczeń dopasowanych do swojego etapu rozwoju. Z kilkulatkiem rozmawiamy obrazowo o monetach w skarbonce, podczas gdy ze starszym uczniem i nastolatkiem można już otwarcie dyskutować o limitach na karcie, budżecie domowym czy planowaniu większych wydatków.
Określ wspólnie z dzieckiem konkretne cele:
- Krótkoterminowe – zakup wymarzonej zabawki, gry czy sprzętu sportowego; uczy odraczania małych zachcianek na rzecz większego marzenia.
- Cele rozwojowe i edukacyjne – kursy językowe, wyjazdy, rozwijanie pasji lub czesne za studia.
- Samodzielny start w dorosłość – bezpieczna poduszka finansowa lub kapitał na wkład własny do pierwszego mieszkania.
Warto przy tym jasno rozdzielić role. Drobne sumy odkładane przez dziecko należą wyłącznie do niego – rodzic pełni tu funkcję doradcy, a nie kontrolera. Z kolei fundusz długoterminowy rodzice prowadzą na własny rachunek, decydując o momencie i przeznaczeniu zgromadzonych środków.
Dlaczego warto zacząć domową edukację finansową jak najwcześniej?
Dziecko uczy się przez naśladownictwo i codzienną praktykę. Kilkulatek szybko zauważa, że zakupy w sklepie wymagają wymiany, a włożenie karty do terminala nie oznacza „nieskończonych darmowych pieniędzy”.
Wczesny start daje podwójną korzyść:
- Wychowawczą – dziecko, które od małego doświadcza ograniczonego budżetu, nie wpada w nawyk impulsywnych zakupów i rozumie różnicę między potrzebą a chwilową zachcianką.
- Finansową – wieloletni horyzont czasowy pozwala rodzicom rozłożyć budowanie kapitału na małe miesięczne kwoty, wykorzystując przy tym mechanizm procentu składanego.
Skarbonka czy konto oszczędnościowe? Narzędzia dopasowane do wieku
Oszczędzanie dla dziecka wymaga narzędzi dopasowanych do jego etapu rozwoju:
- Skarbonka i metoda 3 słoików (wiek przedszkolny i wczesnoszkolny) – uczy szacunku do fizycznej gotówki. Podział na trzy pojemniki: bieżące zachcianki, konkretne marzenie oraz pomoc i prezenty w prosty sposób pokazuje, jak planować wydatki i odraczać nagrodę w czasie.
- Konto z aplikacją (starsi uczniowie i nastolatki) – wprowadza w świat cyfrowych finansów. Wirtualne subkonta celowe, karta płatnicza i wgląd w historię transakcji uczą bezpiecznej bankowości pod okiem rodzica, który kontroluje limity dzienne.
- Instrumenty długoterminowe (kapitał od rodziców) – baza budowana równolegle przez opiekunów: obligacje skarbowe (ochrona przed inflacją), lokaty bankowe (bezpieczny zysk z prezentów) oraz fundusze ETF (wieloletni wzrost kapitału na dorosły start).
Jak budować finansową dojrzałość w codziennym życiu?
Włączanie dziecka w domowy obieg finansowy przynosi najlepsze rezultaty, gdy opiera się na prostych zasadach:
- Rozmowa o kosztach bez straszenia – pokazuj granice domowego budżetu przy codziennych zakupach i opłatach.
- Zgoda na błędy – pusty portfel po impulsywnych wydatkach to najcenniejsza, bezpieczna lekcja konsekwencji.
- Wizualizacja celów – zdjęcie wymarzonej rzeczy ułatwia odraczanie przyjemności w czasie.
Domowa edukacja finansowa daje dziecku coś znacznie trwalszego niż sam kapitał na koncie: zdrowy rozsądek, odporność na impulsy zakupowe i umiejętność mądrego zarządzania majątkiem w dorosłości.