Do stłuczki najczęściej dochodzi tam, gdzie nikt nie patrzy – na zatłoczonym parkingu, przy cofaniu, w gęstym korku. Kiedy sprawca odjeżdża albo po prostu zaprzecza, że to on zawinił, cała sprawa rozbija się o jedno pytanie: kto to udowodni? W takich sytuacjach nagranie z kamery samochodowej potrafi skrócić spór z ubezpieczycielem z tygodni do dni – pod warunkiem że wiadomo, jak je wykorzystać.
Dlaczego ubezpieczyciele chętnie sięgają po nagrania
Wbrew powszechnemu przekonaniu, nagranie z wideorejestratora przydaje się nie tylko na policji czy w sądzie. Firmy ubezpieczeniowe równie chętnie korzystają z takich nagrań przy ustalaniu przebiegu zdarzenia i wysokości szkody – nawet jeśli na miejscu nie było funkcjonariusza. Dobrej jakości zapis, zarówno w dzień, jak i po zmroku, pozwala likwidatorowi szkody odtworzyć dokładny przebieg zdarzenia bez konieczności polegania wyłącznie na oświadczeniach uczestników, które często się różnią. To właśnie dlatego zgłoszenie szkody poparte nagraniem zwykle przechodzi przez procedurę likwidacyjną szybciej i z mniejszą liczbą pytań ze strony ubezpieczyciela.
Kolizje parkingowe i ucieczka sprawcy
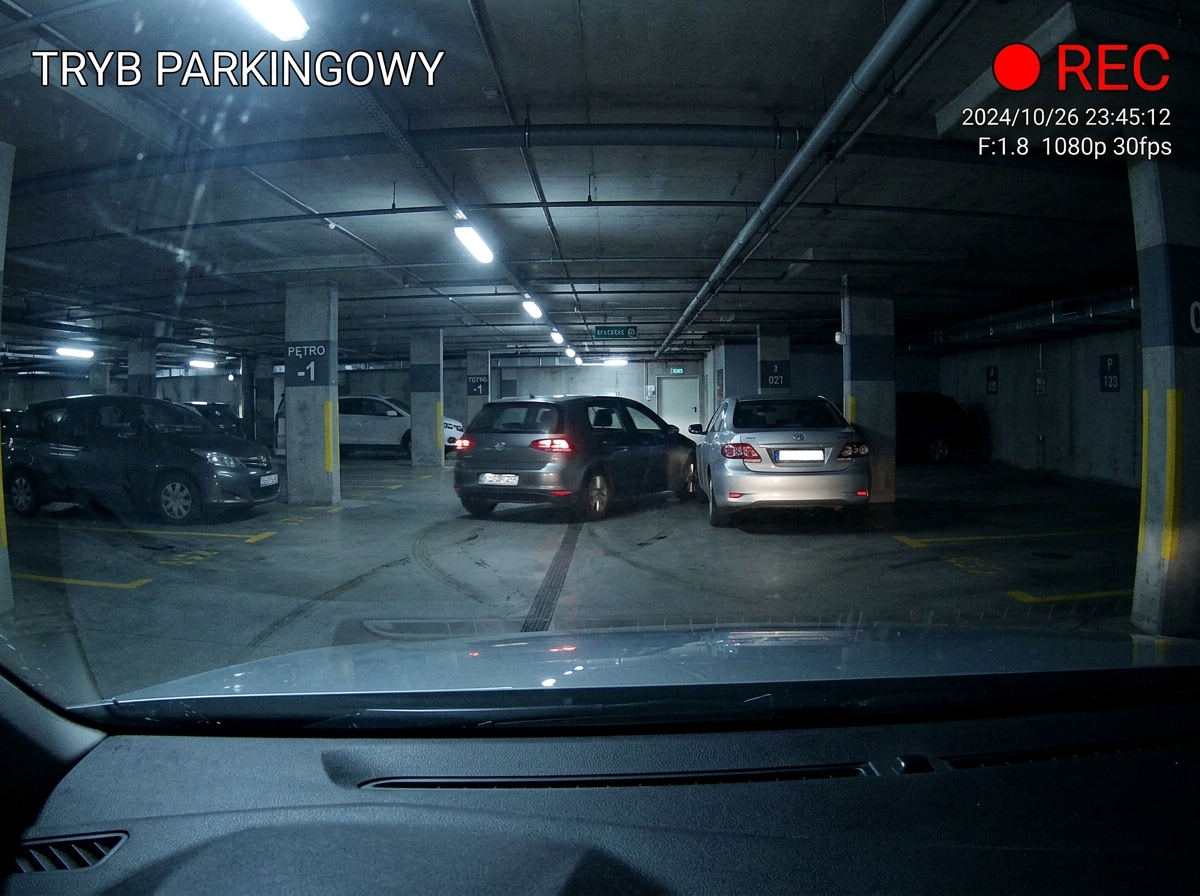
Najtrudniejsze do rozliczenia są zdarzenia, po których na miejscu nikogo już nie ma – otarcie na parkingu galerii handlowej, wgnieciony zderzak podczas gdy właściciel robił zakupy. Bez świadków i bez dowodu ustalenie winnego bywa praktycznie niemożliwe. Rejestratory wyposażone w tryb parkingowy i czujnik przeciążenia (G-sensor) rozwiązują ten problem – urządzenie automatycznie uruchamia nagrywanie w momencie uderzenia, nawet gdy silnik jest wyłączony, a samochód stoi bez nadzoru właściciela. Zarejestrowany w ten sposób materiał, zabezpieczony przed nadpisaniem, może później posłużyć jako jedyny konkretny dowód pozwalający zidentyfikować sprawcę uszkodzenia lub aktu wandalizmu. Warto jednak pamiętać, że takie nagranie służy jako dowód dla ubezpieczyciela albo policji, a nie do publicznego rozliczania sprawcy – wrzucenie filmu z jego twarzą lub czytelną tablicą rejestracyjną do internetu, na przykład na YouTube czy grupę na Facebooku, żeby samodzielnie „znaleźć winnego”, narusza przepisy o ochronie danych osobowych i dobra osobiste nagranej osoby, i może się skończyć odpowiedzialnością prawną po stronie tego, kto nagranie opublikował – nawet jeśli to nie on zawinił w samym zdarzeniu.
Prowokowane wypadki i wyłudzenia z OC
Osobną kategorią zagrożeń są sytuacje, w których do kolizji dochodzi celowo – nieuczciwy kierowca prowokuje zdarzenie (na przykład gwałtownie hamując bez powodu albo wymuszając pierwszeństwo), licząc na to, że druga strona zostanie uznana za winną i zapłaci z polisy OC. Tego rodzaju działanie na szkodę innych uczestników ruchu to nie tylko nieuczciwość, ale i przestępstwo ścigane na podstawie przepisów o wyłudzeniu odszkodowania. W starciu „słowo przeciwko słowu” trudno się obronić, ale nagranie z kamery zwykle rozstrzyga sprawę jednoznacznie – pokazuje, kto naprawdę wymusił niebezpieczną sytuację, i chroni uczciwego kierowcę przed odpowiedzialnością, do której doszłoby wyłącznie na podstawie fałszywych zeznań drugiej strony.
Co, gdy sprawa mimo wszystko trafia do sądu
Nie każdy spór kończy się na etapie zgłoszenia szkody – czasem ubezpieczyciel odmawia wypłaty w spornej wysokości albo sam sprawca kwestionuje ustalenia i sprawa o odszkodowanie trafia na drogę sądową. Warto wtedy pamiętać, że nagranie z rejestratora nie traci swojej mocy dowodowej – w sprawach o odszkodowanie polskie prawo od dawna dopuszcza dowody z urządzeń utrwalających obraz lub dźwięk na podstawie art. 308 Kodeksu postępowania cywilnego, na takich samych zasadach jak dowody z tradycyjnych dokumentów, a sąd ocenia ich wiarygodność na podstawie własnego przekonania, biorąc pod uwagę całość zebranego materiału. Innymi słowy: dobrze zabezpieczone nagranie działa dwuetapowo – najpierw przyspiesza rozmowę z ubezpieczycielem, a gdyby ta zawiodła, staje się też pełnoprawnym argumentem przed sądem.
Jak zwiększyć szanse na uznanie nagrania
Żeby nagranie rzeczywiście przyspieszyło likwidację szkody, a nie stało się kolejnym punktem spornym, warto zadbać o kilka szczegółów już na etapie wyboru sprzętu. Liczy się przede wszystkim jakość obrazu – na tyle wysoka, by dało się odczytać numery rejestracyjne i rozpoznać przebieg zdarzenia nawet przy słabym oświetleniu. Równie ważna jest ciągłość zapisu: zarówno sądy, jak i ubezpieczyciele nieufnie podchodzą do nagrań pociętych albo takich, w których brakuje kilkunastu sekund tuż przed zdarzeniem – druga strona chętnie podniesie wtedy zarzut manipulacji. Istotny jest też automatyczny znacznik daty i godziny w pliku, choć warto znać jego słabość: jeśli kierowca zapomni ustawić poprawny czas albo kamera zresetuje go po odłączeniu zasilania, ubezpieczyciel może zakwestionować, że nagranie w ogóle pochodzi z dnia zdarzenia. Dlatego tak dużą rolę odgrywa moduł GPS, który samodzielnie synchronizuje czas i dodatkowo zapisuje trasę oraz prędkość pojazdu – to on realnie ułatwia odparcie prób podważenia okoliczności zdarzenia. Wybierając kamerę samochodową, warto postawić na model łączący te funkcje z trybem parkingowym, bo to właśnie ta kombinacja najczęściej decyduje o tym, czy w krytycznym momencie znajdzie się kompletny dowód, a nie tylko urwany fragment nagrania. Urządzeniem, które łączy te wszystkie cechy, jest kamera samochodowa Mikavi PQ8 – wyróżnia się doskonałą jakością obrazu, a producent dodaje w zestawie gratisowy zasilacz do trybu parkingowego (tzw. hardwire kit), który chroni akumulator auta przed całkowitym rozładowaniem, automatycznie odcinając zasilanie kamery, gdy napięcie w instalacji spadnie zbyt nisko.
Podsumowanie
Spór o to, kto zawinił, kosztuje najwięcej właśnie wtedy, gdy nie ma czym go rozstrzygnąć. Kamera w aucie zmienia ten układ sił niemal od razu – likwidator dostaje konkretny materiał zamiast sprzecznych relacji obu stron, a próba wyłudzenia odszkodowania traci sens, gdy cały przebieg zdarzenia jest nagrany krok po kroku. To wydatek rzędu kilkuset złotych, który realnie przekłada się na to, ile i jak szybko ostatecznie wypłaci ubezpieczyciel.